这两年和企业做传播的朋友聊天,会发现一个明显的变化:过去找新闻源平台,流程很固定——挑媒体、谈价格、传稿件、等链接。现在再和这些平台打交道,聊的内容变成了选题怎么定、内容能不能持续产出、发出去之后有没有人搜得到、会不会被AI的回答引用。话题变了,说明新闻源平台和内容营销之间的边界正在变模糊。
先厘清:这里说的"融合"指什么
新闻源平台原本的角色很单纯,就是渠道。企业有稿子,平台有媒体资源,双方完成一次发布交易,事情就结束了。内容营销则相反,它关心的是持续输出什么内容、给谁看、解决对方什么问题、怎么沉淀成品牌资产。
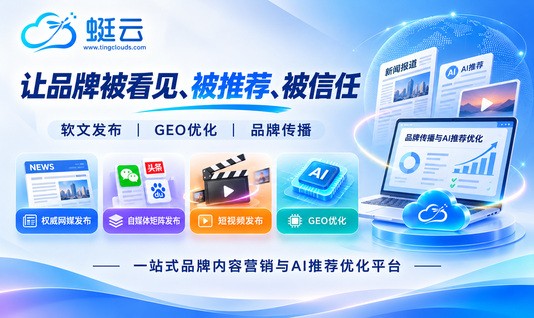
现在这两件事开始交叠。平台不只卖发布位置,也开始介入前端的选题建议、内容策划,以及后端的多渠道分发和效果追踪;企业这边也不再满足于"发了多少篇",而是问"这些内容能不能反复用"。融合不是简单加一项代写服务,而是发布环节向内容生产和使用两端延伸。
几个比较明显的变化
从卖位置到给方案。以前报价单是一串媒体名称加价格,现在不少平台会先问行业、目标人群和传播目的,再给出内容方向建议。对企业来说这是好事——至少不用自己凭空猜什么稿子发出去更合适。
从单次发布到内容节奏。过去是"有新闻就发一篇",一年发几次全看机缘。现在更多企业开始按季度甚至按月规划选题,把新闻稿、行业解读、客户问题解答穿插着做。原因很现实:单次曝光很快沉底,持续输出的内容才有累积效果。
从看收录量到看"能不能被用上"。早些年大家习惯数收录条数,现在越来越多的讨论转向另一个问题:客户在搜索或向AI提问时,能不能看到我们。这不是说收录不重要,而是收录只是前提,真正有价值的是内容能不能在客户决策的那一刻出现。
为什么会发生这样的变化
最直接的原因是信息供给过剩。企业能发的内容太多,读者能看的内容太多,靠铺量制造存在感的做法效果在下降。内容本身的针对性和可信度,反而成了稀缺资源。
另一个原因是流量入口变了。除了传统搜索,越来越多人直接向AI提问了解一个品牌或一类产品。AI在回答时倾向于参考来源清晰、观点具体、信息可核验的内容。这类内容靠临时拼凑很难写出来,只能靠日常积累,这就把内容营销拉回到了传播链条的中心位置。
还有一层,是预算。企业对营销费用的审视比过去更细,要求说清楚这笔钱换回了什么。只提供"发布链接"的服务,很难回答这个问题。
企业可以怎么调整
选题转向客户的问题。把"我们开了什么会、拿了什么奖"的比例压下来,多写客户在采购、使用、对比过程中真正会问的问题。这类内容搜索需求稳定,也更容易被AI当作参考。
建立节奏而不是靠临时起意。哪怕一个月只做两篇,只要主题成体系,长期看也比零散的十篇更有效。可以围绕几条主线固定下来,比如行业常见误区、选型判断标准、实际使用中的注意事项。
选平台时看内容能力,不只看媒体名单和报价。媒体资源同质化程度不低,真正拉开差距的是对方能不能理解你的业务、提出有用的选题、把专业内容写得让人看得懂。可以拿一个具体问题去试,看对方给的反馈是否有针对性。
把内容当资产存起来。发出去的稿子、写过的解读,都可以复用到官网、公众号、销售资料里。很多企业发完就忘,等于白扔了一笔投入。
几个需要留神的地方
融合过程中也出现了一些容易混淆的说法。比如"发布即收录、收录即排名、排名即流量",这三步其实每一环都有不确定性,平台不能替搜索引擎或AI系统做承诺。再比如打包服务里,有些是真实的内容能力,有些只是把原来的发布流程重新包装了一遍,签约前问清楚具体交付内容比较稳妥。
另外,工具变多之后内容同质化的风险也在上升。同一个行业里,如果多数稿件都是相似的结构和观点,读者和算法都不会给太多关注。真正能起作用的,还是那些带有具体经验、能给出判断依据的内容。
新闻源平台向内容营销靠拢,本质上是渠道价值被重新定义的过程。对企业来说,这意味着选择变多了,但也意味着要更清楚自己要什么:不是发得更多,而是发得更对。